













【2026年12月1日からiDeCo・企業型DCが大改正】掛金上限は月6.2万円へ|会社員・経営者が知っておきたいポイントを税理士が解説
2026.10.04
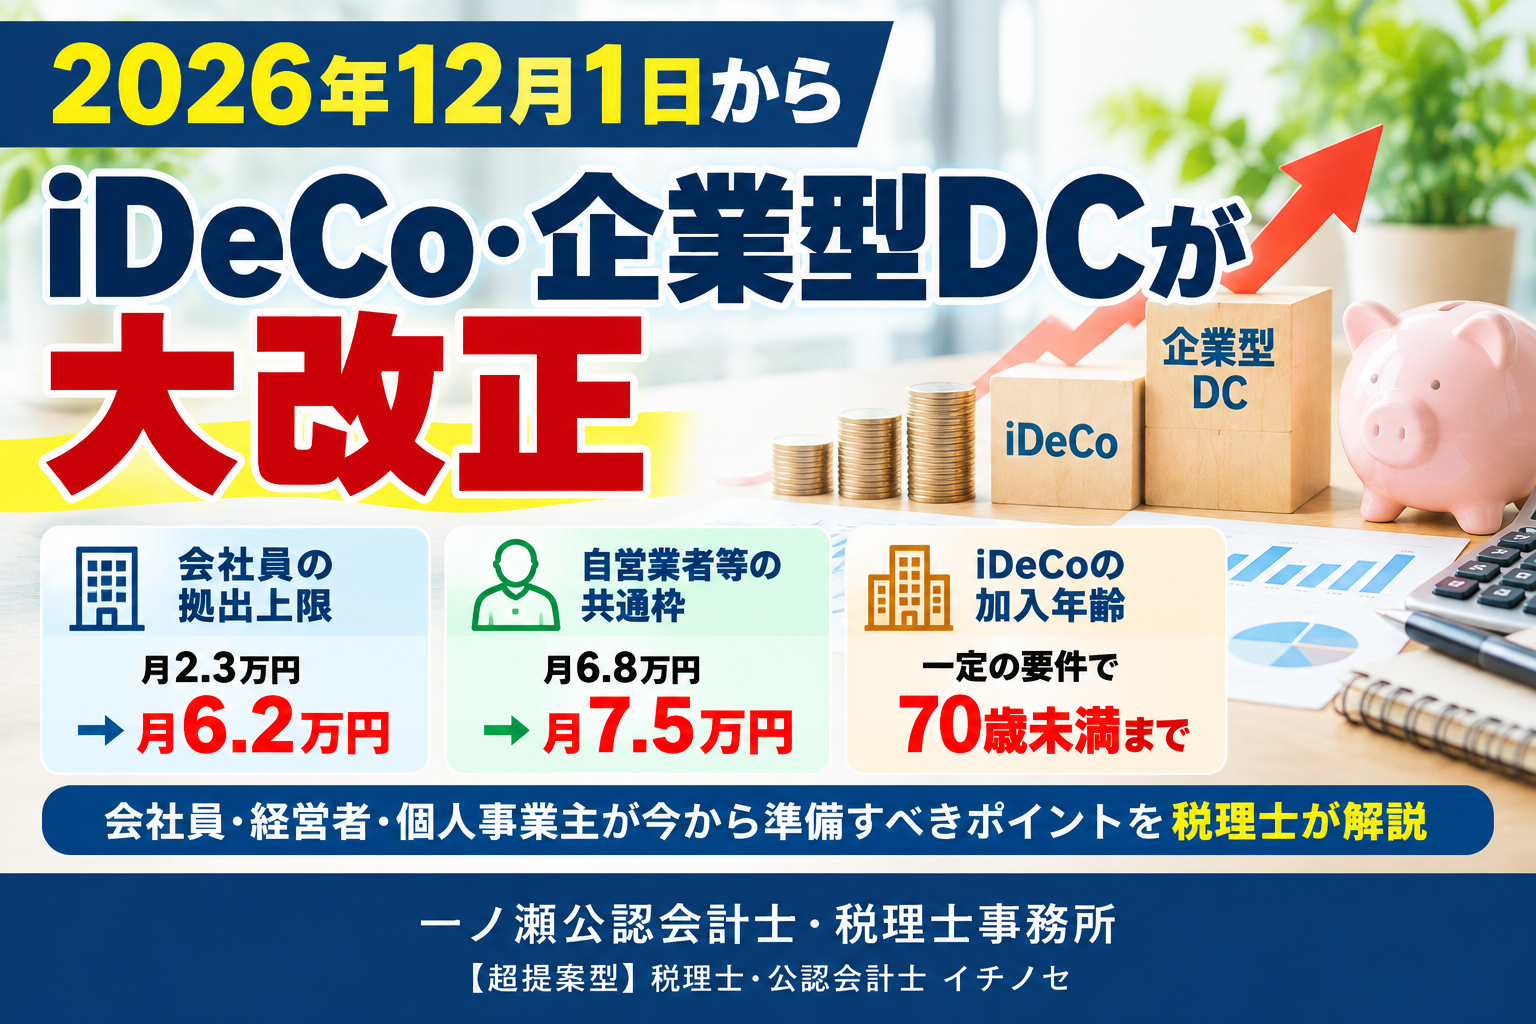
【2026年12月1日からiDeCo・企業型DCが大改正】掛金上限は月6.2万円へ|会社員・経営者が知っておきたいポイントを税理士が解説
2026年12月1日から、iDeCo(個人型確定拠出年金)と企業型DC(企業型確定拠出年金)の制度が大きく変わります。
今回の改正で特に注目したいのが、掛金の上限額が引き上げられることです。
【結論】2026年12月1日からの主な変更点
・企業年金がない会社員等のiDeCo上限が月額2.3万円から6.2万円へ
・企業年金がある会社員等は、企業年金等とiDeCoを合わせて月額6.2万円の共通枠へ
・企業型DCの基本的な拠出限度額が月額5.5万円から6.2万円へ
・自営業者等のiDeCo・国民年金基金等の共通枠が月額6.8万円から7.5万円へ
・一定の要件を満たす60歳以上70歳未満の方にもiDeCoの加入対象が拡大
特に勤務先に企業年金がない会社員については、iDeCoの上限が月額2万3,000円から月額6万2,000円へ大幅に広がります。
年間にすると最大74万4,000円です。
老後の資産形成を考えている方にとっては、非常に大きな制度改正といえるでしょう。
一方で、「限度額が増えたから最大まで掛ければ得」というわけではありません。
住宅資金、教育資金、生活防衛資金、事業資金などとのバランスも考える必要があります。
この記事では、2026年12月1日からのiDeCo・企業型DC改正について、会社員・中小企業経営者・個人事業主の方にも分かりやすく解説します。
目次
- そもそもiDeCoと企業型DCは何が違う?
- 2026年12月1日から何が変わる?
- 改正① 企業年金がない会社員のiDeCo上限が月6.2万円へ
- 改正② 企業年金がある会社員は月6.2万円の共通枠へ
- 改正③ 企業型DCの基本上限も月6.2万円へ
- 改正④ 自営業者・フリーランスは月7.5万円へ
- 改正⑤ 一定の60歳以上70歳未満にもiDeCoの加入対象を拡大
- iDeCoの大きなメリットは掛金の所得控除
- 「上限まで掛ければ得」とは限らない
- iDeCoは受取時の税金まで考えることが重要
- 中小企業経営者は企業型DCの導入も検討余地あり
- 医療法人・クリニック・歯科医院でも検討余地あり
- 2026年12月までに会社員が確認しておきたいこと
- 中小企業経営者が確認しておきたいこと
- まとめ|2026年12月1日はiDeCo・企業型DCを見直す大きなタイミング
- 堺市・大阪でiDeCo・企業型DC・節税について相談したい方へ
- 参考資料・出典
そもそもiDeCoと企業型DCは何が違う?
まずは、iDeCoと企業型DCの基本的な違いから確認しておきましょう。
| 【表1】iDeCoと企業型DCの主な違い | ||
| 比較項目 | iDeCo | 企業型DC |
| 正式名称 | 個人型確定拠出年金 | 企業型確定拠出年金 |
| 基本的な加入主体 | 個人 | 勤務先の制度を通じて加入 |
| 基本的な掛金負担 | 本人 | 原則として会社。制度によって本人拠出がある場合もあります |
| 運用商品 | 加入者本人が選択 | 会社が用意した商品の中から加入者本人が選択 |
iDeCoは、基本的に個人が自分で加入し、自分で掛金を拠出して運用する制度です。
一方、企業型DCは会社が制度を導入し、その制度を通じて従業員が資産を運用します。
2026年12月1日から何が変わる?
今回の主な改正内容を一覧にすると、次のようになります。
| 【表2】2026年12月1日からのiDeCo・企業型DCの主な改正 | ||
| 対象者・制度 | 改正前 | 2026年12月1日以降 |
| 企業年金がない会社員等のiDeCo | 月額2.3万円 | 月額6.2万円 |
| 企業年金がある会社員等 | 勤務先の制度に応じてiDeCoの上限を計算 | 企業年金等とiDeCoを合わせて月額6.2万円の共通枠 |
| 企業型DC | 基本上限 月額5.5万円 | 基本上限 月額6.2万円 |
| 自営業者・フリーランス等 | iDeCo+国民年金基金等で月額6.8万円 | iDeCo+国民年金基金等で月額7.5万円 |
| 一定の60歳以上70歳未満 | 加入できる範囲が限定的 | 一定の要件を満たす場合に加入対象を拡大 |
改正① 企業年金がない会社員のiDeCo上限が月6.2万円へ
今回の改正で特に影響が大きいのが、勤務先に企業年金がない会社員です。
企業年金がない会社員等のiDeCo
改正前:月額2万3,000円
↓
2026年12月1日以降:月額6万2,000円
年間で計算すると、
6万2,000円 × 12か月
= 年間74万4,000円
= 年間74万4,000円
となります。
これまでより大きな金額を老後資金として積み立てられるようになるため、資産形成の選択肢が大きく広がります。
改正② 企業年金がある会社員は月6.2万円の共通枠へ
企業型DCや確定給付企業年金(DB)などに加入している会社員についても、拠出限度額の仕組みが見直されます。
2026年12月1日以降は、企業年金等とiDeCoを合わせて月額6万2,000円の共通枠という考え方が基本となります。
企業年金等 + iDeCo
= 原則 月額6万2,000円の範囲内
= 原則 月額6万2,000円の範囲内
ここで注意したいのは、企業年金がある会社員がiDeCoだけで月額6万2,000円を拠出できるわけではないという点です。
企業型DCの事業主掛金や、DB等の他制度掛金相当額などを考慮して、iDeCoに拠出できる金額が決まります。
注意ポイント
勤務先に企業年金がある方は、自分の勤務先にどのような企業年金制度があり、どの程度の掛金が設定されているのかを確認しましょう。
「2026年12月から会社員全員がiDeCoに月額6.2万円拠出できる」という意味ではありません。
改正③ 企業型DCの基本上限も月6.2万円へ
企業型DCについても、基本的な拠出限度額が引き上げられます。
| 【表3】企業型DCの拠出限度額の変更 | ||
| 対象制度 | 改正前 | 2026年12月1日以降 |
| 企業型DCの基本的な拠出限度額 | 月額5万5,000円 | 月額6万2,000円 |
厚生労働省は、国民年金第2号被保険者の企業型DCの拠出限度額を、現行の月額5万5,000円から月額6万2,000円へ引き上げるとしています。
ただし、DBなど他の企業年金制度にも加入している場合には、月額6万2,000円からDB等の他制度掛金相当額を控除した額が限度額となります。
中小企業経営者にとっては、今回の改正を機に、退職金制度や福利厚生制度そのものを見直すという選択肢も考えられます。
改正④ 自営業者・フリーランスは月7.5万円へ
国民年金第1号被保険者である自営業者やフリーランスについても、拠出限度額が引き上げられます。
| 【表4】自営業者等のiDeCo・国民年金基金等の上限変更 | ||
| 対象制度 | 改正前 | 2026年12月1日以降 |
| iDeCo+国民年金基金等の共通枠 | 月額6万8,000円 | 月額7万5,000円 |
年間では最大90万円の共通枠になります。
ただし、国民年金基金等を利用している場合には、iDeCoだけで7万5,000円という意味ではなく、それらと合算して上限を判定します。
改正⑤ 一定の60歳以上70歳未満にもiDeCoの加入対象を拡大
2026年12月1日からは、iDeCoの加入可能年齢についても見直されます。
60歳以上70歳未満で、現在の制度ではiDeCoに加入できない方についても、一定の要件を満たせば新たに加入できるようになります。
厚生労働省が示している主な対象者は、次のような方です。
- iDeCo加入者だった方
- iDeCoの運用指図者だった方
- 企業年金からiDeCoへ資産を移換する方
さらに、年金の受給状況などについて要件があります。
注意
「70歳未満であれば誰でも自由にiDeCoに加入できる」という改正ではありません。
加入歴や年金の受給状況など、一定の要件を満たす必要があります。
また、厚生労働省は、2026年12月1日から2029年11月30日までの3年間について、一定の経過措置も設けています。
iDeCoの大きなメリットは掛金の所得控除
iDeCoを利用する大きなメリットの一つが、税制上の優遇です。
本人が支払ったiDeCoの掛金は、所得税の計算上、小規模企業共済等掛金控除の対象になります。
国税庁によると、対象となる掛金については、その年に支払った金額の全額を所得から控除できます。
月6.2万円を拠出した場合のイメージ
例えば、企業年金がない会社員が月額6万2,000円をiDeCoへ拠出した場合、年間掛金は74万4,000円です。
月額6万2,000円 × 12か月
= 年間74万4,000円
= 年間74万4,000円
仮に所得税と住民税を合わせた税負担率を20%として単純計算すると、
74万4,000円 × 20%
= 約14万8,800円
= 約14万8,800円
程度の税負担軽減につながるイメージです。
ただし、実際の税負担軽減額は、所得金額、所得控除、所得税率などによって異なります。
「上限まで掛ければ得」とは限らない
今回の改正では掛金上限が大きく増えます。
そのため、「せっかく所得控除になるのであれば、できるだけ上限まで掛けた方がよいのでは?」と思う方もいるでしょう。
しかし、上限まで拠出できることと、上限まで拠出することがその人にとって最適であることは別問題です。
iDeCoは老後資金を形成するための制度であり、普通預金のように必要なときに自由に引き出せる資金ではありません。
例えば、次のような方は、掛金を増額する前に資金計画を確認した方がよいでしょう。
- 数年以内に住宅購入を予定している
- これから子どもの教育費が増える
- 独立や開業を予定している
- 大きな設備投資を予定している
- 事業の運転資金を厚くしておきたい
- 生活防衛資金が十分ではない
税理士としてお伝えしたいポイント
iDeCoを検討する際は、「いくら税金が減るか」だけでなく、「掛金を支払った後に自由に使える現預金がいくら残るか」まで確認することが重要です。
iDeCoは受取時の税金まで考えることが重要
もう一つ重要なのが、将来iDeCoを受け取るときの税金です。
掛金を支払っている間は所得控除によるメリットがありますが、将来資産を受け取る際には、受取方法によって税務上の取り扱いが異なります。
一般的には、
- 一時金として受け取る場合:退職所得
- 年金として受け取る場合:公的年金等に係る雑所得
として扱われます。
特に会社員や法人役員で、勤務先からの退職金とiDeCoの一時金の両方を受け取る予定がある場合には、受取時期によって税負担が変わる可能性があります。
iDeCoは「入口」と「出口」の両方で考えることが重要です。
入口:掛金を支払ったときの所得控除
出口:将来受け取る際の所得税・住民税
中小企業経営者は企業型DCの導入も検討余地あり
今回の改正は、会社員個人だけの話ではありません。
中小企業経営者にとっては、自社の退職金制度や福利厚生制度を見直すタイミングにもなります。
企業型DCは、会社の状況や制度設計によって、次のような目的で活用を検討できます。
- 従業員の老後資産形成を支援する
- 退職金制度を整備する
- 福利厚生を充実させる
- 採用時のアピール材料にする
- 従業員の長期定着につなげる
特に採用難が続いている中小企業では、給与だけではなく、福利厚生まで含めた待遇設計が重要になっています。
医療法人・クリニック・歯科医院でも検討余地あり
医療法人、クリニック、歯科医院などにおいても、人材確保やスタッフの定着は重要な経営課題です。
看護師、歯科衛生士、医療事務などの採用競争が厳しい中では、
- 給与
- 賞与
- 退職金制度
- 企業型DC
- その他の福利厚生
まで含めて待遇を設計することが、採用や長期定着の差別化につながる可能性があります。
ただし、企業型DCを導入すれば必ず採用に有利になるわけではありません。
導入費用、管理負担、従業員への説明、既存の退職金制度との関係などを含めて検討することが重要です。
2026年12月までに会社員が確認しておきたいこと
| 【表5】会社員向け・iDeCo改正前チェックリスト | |
| 確認項目 | 確認する内容 |
| □ 確認1 | 勤務先に企業型DCがあるか |
| □ 確認2 | 確定給付企業年金(DB)などがあるか |
| □ 確認3 | 企業型DCの事業主掛金や他制度掛金相当額はいくらか |
| □ 確認4 | 2026年12月以降、自分はいくらまでiDeCoへ拠出できるか |
| □ 確認5 | 掛金を増額しても生活資金に余裕があるか |
| □ 確認6 | 勤務先の退職金制度を把握しているか |
| □ 確認7 | 将来のiDeCoの受取方法まで検討しているか |
中小企業経営者が確認しておきたいこと
| 【表6】中小企業経営者向け・企業型DC検討チェックリスト | |
| 確認項目 | 経営者が確認する内容 |
| □ 確認1 | 現在の退職金制度を把握しているか |
| □ 確認2 | 企業型DCの導入費用・維持費を確認したか |
| □ 確認3 | 会社が毎月負担する掛金を継続できるか |
| □ 確認4 | 従業員にとってメリットが分かりやすい制度設計になっているか |
| □ 確認5 | 採用や人材定着対策として活用できるか |
| □ 確認6 | 会社の資金繰りに無理が生じないか |
まとめ|2026年12月1日はiDeCo・企業型DCを見直す大きなタイミング
2026年12月1日から、iDeCo・企業型DCを取り巻く制度は大きく変わります。
2026年12月1日改正のポイント
・企業年金がない会社員等のiDeCo上限は月額2.3万円から6.2万円へ
・企業年金がある会社員等は、企業年金等とiDeCoを合わせて月額6.2万円の共通枠
・企業型DCの基本上限は月額5.5万円から6.2万円へ
・自営業者等はiDeCo・国民年金基金等を合わせて月額7.5万円へ
・一定の60歳以上70歳未満にもiDeCoの加入対象が拡大
特に企業年金がない会社員にとっては、これまでより大きな金額を老後資産形成へ回せるようになります。
一方、iDeCoへ拠出する金額を増やせば、その分だけ現在自由に使える現預金は減ります。
「所得控除があるから最大まで掛ける」と考えるのではなく、生活資金、住宅資金、教育資金、事業資金、退職金、老後資金まで含めて総合的に判断することが重要です。
堺市・大阪でiDeCo・企業型DC・節税について相談したい方へ
一ノ瀬公認会計士・税理士事務所では、堺市・大阪を中心に、中小企業経営者、医療法人、クリニック、歯科医院、個人事業主の皆様の税務・資金繰り・資産形成についてご相談を承っています。
iDeCoについても、単純に「いくら節税できるか」だけではなく、
- 現在の所得
- 所得税・住民税
- 手元資金
- 法人と個人の資金バランス
- 会社の退職金
- 老後資金
- 将来の受取時の税金
まで含めて考えることが重要です。
中小企業や医療法人については、企業型DCを含めた退職金・福利厚生制度について、節税だけではなく、採用・人材定着・会社の資金繰りまで含めて検討することをおすすめします。
このような方は一度ご相談ください
・2026年12月からiDeCoを増額した方がよいか知りたい
・自分はいくらまでiDeCoを利用できるのか確認したい
・企業型DCを会社に導入すべきか検討したい
・会社の退職金とiDeCoをどう組み合わせるか考えたい
・クリニックや歯科医院の福利厚生を充実させたい
・節税と資産形成をまとめて考えたい
※企業型DCの具体的な制度導入、規約、労務上の手続き等については、制度を取り扱う金融機関・運営管理機関、社会保険労務士等の専門家と連携して確認することをおすすめします。
参考資料・出典
本記事は、2026年10月4日時点で公表されている公的機関の資料を確認し、一ノ瀬公認会計士・税理士事務所が制度内容を独自に整理・解説したものです。
- 厚生労働省「2025年の制度改正」
- 厚生労働省「年金制度の仕組みと考え方 第15 私的年金(企業年金・個人年金)制度」
- 国税庁「No.1135 小規模企業共済等掛金控除」
※制度を実際に利用する場合には、最新の法令、公的機関の公表資料、勤務先の企業年金制度等をご確認ください。
当事務所は、単なる申告作業にとどまらず、節税・相続・保険の見直しから、売上アップや経費削減に至るまで、お客様の利益を最大化する「次の一手」を能動的にご提案します。
お金に関するあらゆるお悩みを、ぜひ【超提案型】のプロにご相談ください。
一ノ瀬公認会計士・税理士事務所
【超提案型】公認会計士・税理士 一ノ瀨 聡
この記事は役に立ちましたか?
もし参考になりましたら、下記のボタンで教えてください。



