













【2026年最新版】年収の壁はいくら?妻・大学生の子どもを年収別に税理士が解説
2026.09.26
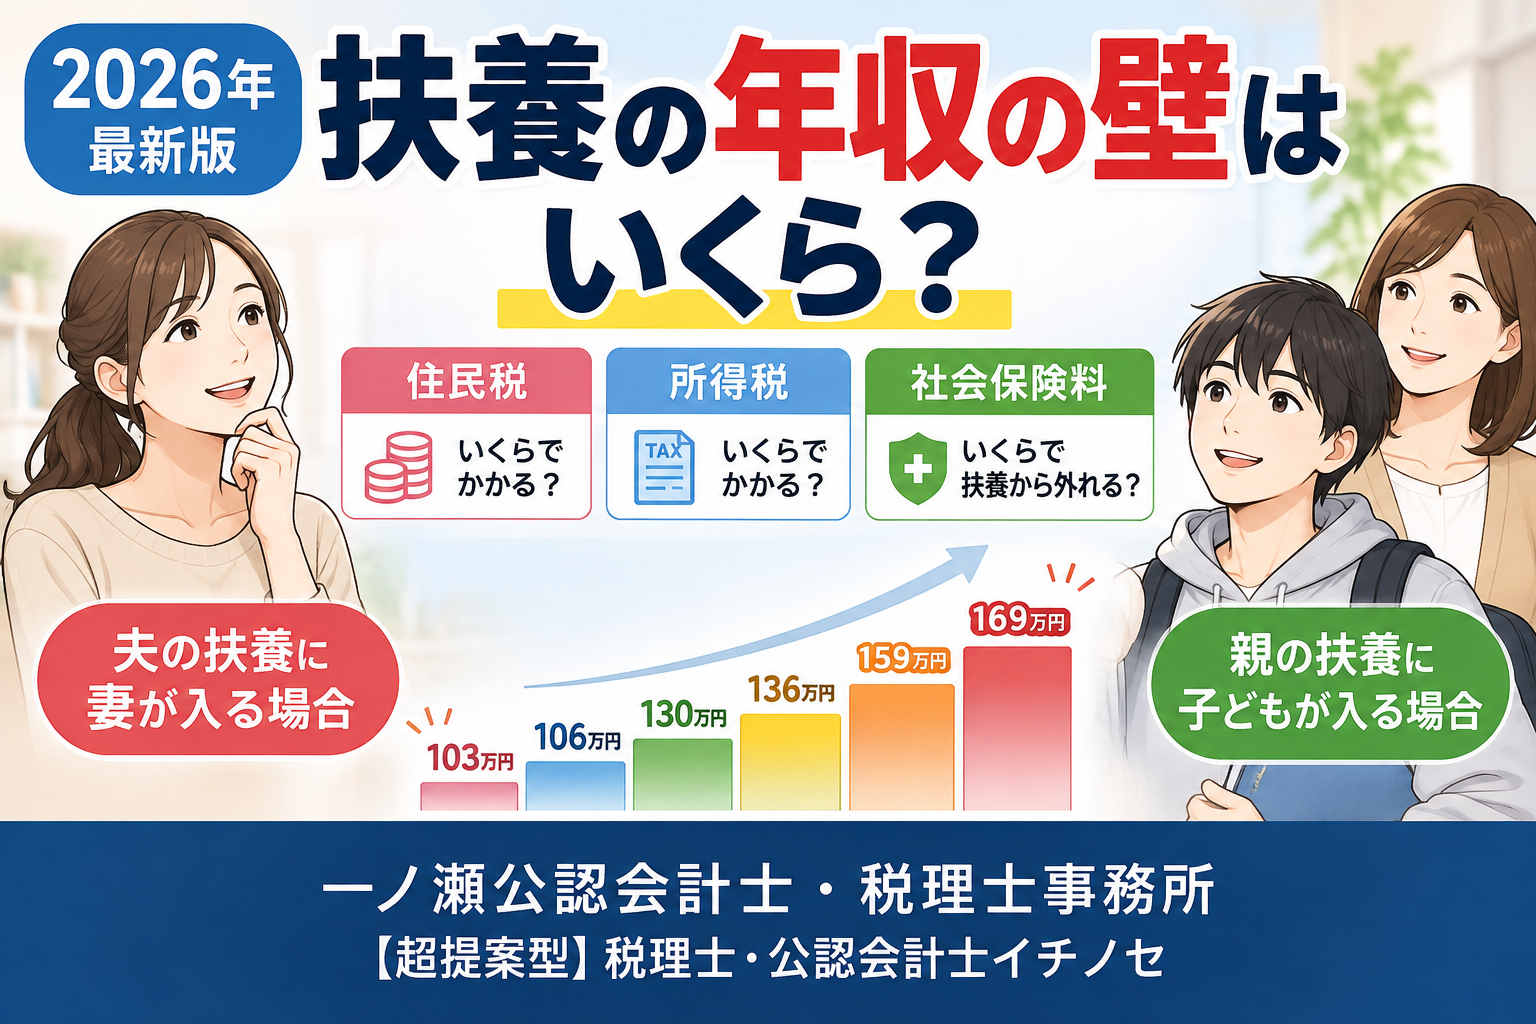
「扶養の範囲内で働きたいけれど、年収はいくらまで大丈夫?」
パートで働く妻や、アルバイトをしている大学生のお子さんがいるご家庭では、非常によく出てくる疑問です。
「103万円の壁」「106万円の壁」「130万円の壁」など、さまざまな数字を聞いたことがあると思いますが、2026年(令和8年)は税制改正もあり、以前の「103万円」だけで判断することはできません。
【結論】「扶養の壁」は1つではありません。
扶養を考えるときは、少なくとも次の4つを分ける必要があります。
① 本人の住民税はいくらからかかるのか
② 本人の所得税はいくらからかかるのか
③ 夫・親が税金上の控除を受けられるか
④ 社会保険の扶養から外れるか
さらに、「夫の扶養に妻が入る場合」と「親の扶養に子どもが入る場合」でも金額が違います。
この記事では、2026年分の制度を前提として、給与収入のみの場合の「年収の壁」を分かりやすく整理します。
目次
1.まず「本人の税金」と「家族の扶養」を分けましょう
扶養の話を難しくしている最大の原因は、「本人に税金がかかる金額」と「夫や親が控除を受けられる金額」が違うことです。
| 確認する項目 | 何を確認するのか |
|---|---|
| 本人の住民税 | 妻・子ども本人に住民税がかかるか |
| 本人の所得税 | 妻・子ども本人に所得税がかかるか |
| 税金上の扶養・控除 | 夫・親が配偶者控除や扶養控除などを受けられるか |
| 社会保険の扶養 | 夫・親の健康保険の被扶養者でいられるか |
ここが重要です。
「本人に所得税がかからない」ことと、
「夫や親の扶養に入れる」ことは、
同じ意味ではありません。
2.本人の所得税は「178万円」が大きな目安
2026年分について、給与収入だけで、ほかに所得がない場合、給与収入が178万円以下であれば、原則として本人に所得税はかかりません。
給与収入のみの場合
178万円以下
↓
原則として本人の所得税はかからない
178万円以下
↓
原則として本人の所得税はかからない
したがって、2026年については、昔のように「103万円を超えると本人に所得税がかかる」という説明は正確ではありません。
3.住民税は所得税とは別に考える
住民税についても、所得税とは基準が異なります。
給与収入だけでほかに所得がない場合、給与収入119万円以下であれば、住民税の「所得割」がかからない目安となります。
ただし、住民税には所得割だけでなく均等割などがあり、非課税となる基準は自治体や家族構成によって異なる場合があります。
注意
「119万円以下なら全国どこでも住民税が一切かからない」という意味ではありません。
実際の住民税については、お住まいの市区町村の基準を確認する必要があります。
4.夫の扶養に妻が入る場合
夫が会社員で、妻がパート勤務をしているケースを考えてみましょう。
| 妻の給与年収 | 夫側の所得税の控除 | 社会保険 |
|---|---|---|
| 130万円未満 | 配偶者控除など | 原則として扶養の範囲内※ |
| 130万円以上~136万円以下 | 配偶者控除 | 原則として扶養から外れる※ |
| 136万円超~169万円以下 | 配偶者特別控除 一定の場合38万円 |
原則として扶養外 |
| 169万円超~207万円以下 | 配偶者特別控除が段階的に減少 | 原則として扶養外 |
| 207万円超 | 配偶者特別控除なし | 扶養外 |
※勤務先の社会保険加入要件を満たす場合などは、130万円未満でも妻自身が勤務先の健康保険・厚生年金に加入することがあります。
136万円を超えても、夫の控除がすぐゼロになるわけではない
妻の給与収入が136万円以下で一定の要件を満たせば、夫は配偶者控除を受けることができます。
136万円を超えると「配偶者控除」から「配偶者特別控除」に変わります。
さらに、夫の合計所得金額が900万円以下の場合、妻の給与収入が169万円以下であれば、配偶者特別控除は38万円です。
妻の税金上の重要ライン
136万円以下
→ 配偶者控除
136万円超~169万円以下
→ 配偶者特別控除
→ 一定の場合は38万円控除を維持
169万円超
→ 配偶者特別控除が段階的に減少
207万円超
→ 配偶者特別控除なし
5.妻は「社会保険130万円」に注意
妻の扶養を考えるうえで、特に注意したいのが社会保険の130万円です。
夫の健康保険の被扶養者となっている妻の場合、原則として年間収入130万円未満が収入要件になります。
【例】妻の給与年収が135万円の場合
税金上
→ 夫は一定の要件のもと配偶者控除を受けられる
社会保険上
→ 130万円以上なので、原則として夫の社会保険の扶養から外れる
つまり、税金では扶養の範囲でも、社会保険では扶養から外れるケースがあります。
6.親の扶養に子どもが入る場合
次に、親の扶養に子どもが入っているケースです。
子どもの場合は、年齢によって取り扱いが大きく変わります。
16~18歳、23歳以上の子ども
2026年分について、給与収入だけの場合、原則として給与年収136万円以下であれば、一定の要件のもと親が扶養控除を受けることができます。
給与年収136万円以下
→ 親が扶養控除を受けられる
→ 親が扶養控除を受けられる
給与年収136万円超
→ 原則として親の扶養控除の対象外
7.19~22歳の子どもは特別扱い
大学生などが多い19歳以上23歳未満については、特別な仕組みがあります。
子どものアルバイト収入が136万円を超えても、親の所得控除がいきなりゼロになるわけではありません。
| 子どもの給与年収 | 親が受けられる所得控除 |
|---|---|
| 136万円以下 | 特定扶養控除 63万円 |
| 136万円超~159万円以下 | 特定親族特別控除 63万円 |
| 159万円超~164万円以下 | 61万円 |
| 164万円超~169万円以下 | 51万円 |
| 169万円超~174万円以下 | 41万円 |
| 174万円超~179万円以下 | 31万円 |
| 179万円超~184万円以下 | 21万円 |
| 184万円超~189万円以下 | 11万円 |
| 189万円超~194万円以下 | 6万円 |
| 194万円超~197万円以下 | 3万円 |
| 197万円超 | 0円 |
ポイントは、136万円を超えても159万円以下であれば、親の所得控除額は63万円のままということです。
8.19~22歳の子どもは社会保険「150万円未満」がポイント
19歳以上23歳未満の子どもについては、社会保険にも重要なポイントがあります。
一定の19歳以上23歳未満の親族については、健康保険の被扶養者認定の年間収入要件が150万円未満となっています。
ただし、配偶者はこの150万円基準の対象外です。
19~22歳の子どもの重要ライン
136万円
→ 特定扶養控除から特定親族特別控除へ
150万円
→ 社会保険の扶養を確認する重要ライン
159万円
→ 親の63万円の所得控除が減り始める
197万円
→ 特定親族特別控除がなくなる
9.妻と19~22歳の子どもの「壁」を比較
| 確認ポイント | 妻 | 19~22歳の子ども |
|---|---|---|
| 本人の所得税 | 原則178万円以下なら0円※ | 原則178万円以下なら0円※ |
| 社会保険の扶養 | 原則130万円未満 | 原則150万円未満 |
| 税金上の控除が切り替わる | 136万円 配偶者控除→配偶者特別控除 |
136万円 特定扶養控除→特定親族特別控除 |
| 満額相当の所得控除が続く上限 | 169万円以下※※ | 159万円以下 |
| 関連する所得控除がなくなる | 207万円超 | 197万円超 |
※給与収入のみで、ほかに所得がない一般的なケースを前提とした所得税の目安です。
※※夫の合計所得金額が900万円以下の場合の配偶者(特別)控除38万円を基準としています。
10.具体例① 妻の年収が135万円になったら?
妻本人の所得税
→ 給与のみでほかに所得がなければ、原則として所得税はかかりません。
→ 給与のみでほかに所得がなければ、原則として所得税はかかりません。
夫の所得税
→ 136万円以下なので、一定の要件のもと配偶者控除の対象になります。
社会保険
→ 130万円以上となるため、原則として夫の社会保険の扶養から外れます。
つまり、「税金上は扶養の範囲でも、社会保険では扶養から外れる」ケースです。
11.具体例② 20歳の大学生が155万円稼いだら?
子ども本人の所得税
→ 給与のみでほかに所得がなければ、原則として所得税はかかりません。
→ 給与のみでほかに所得がなければ、原則として所得税はかかりません。
親の所得税
→ 136万円を超えていますが159万円以下なので、一定の要件のもと特定親族特別控除63万円を受けられます。
社会保険
→ 150万円以上なので、原則として親の健康保険の扶養から外れます。
12.「扶養から外れる=損」とは限りません
扶養から外れると社会保険料などの負担が発生する一方、勤務先の厚生年金に加入することで、将来受け取る年金額が増える可能性があります。
また、収入を十分に増やせるのであれば、税金や社会保険料が増えても、最終的な世帯全体の手取りは増えることがあります。
大切なのは「壁を超えないこと」ではありません。
① 本人の給与はいくら増えるのか
② 本人の所得税・住民税はいくら増えるのか
③ 社会保険料はいくら負担するのか
④ 夫・親の所得控除はいくら減るのか
⑤ 世帯全体の手取りはいくらになるのか
まで計算して判断することが重要です。
13.まとめ|2026年の扶養はこの数字を押さえる
| 対象 | 年収の目安 | 意味 |
|---|---|---|
| 本人 | 119万円 | 住民税の所得割がかからない目安 |
| 本人 | 178万円 | 本人の所得税が原則かからない目安 |
| 妻 | 130万円未満 | 社会保険の扶養の重要ライン |
| 妻 | 136万円 | 配偶者控除から配偶者特別控除へ |
| 妻 | 169万円 | 一定の場合、38万円控除が続く上限 |
| 妻 | 207万円超 | 配偶者特別控除なし |
| 19~22歳の子 | 136万円 | 特定扶養控除から特定親族特別控除へ |
| 19~22歳の子 | 150万円未満 | 社会保険の扶養の重要ライン |
| 19~22歳の子 | 159万円 | 63万円控除が維持される上限 |
| 19~22歳の子 | 197万円超 | 特定親族特別控除なし |
このように、2026年は「扶養はいくらまで?」という質問に、1つの金額だけで答えることはできません。
「妻なのか、子どもなのか」「税金なのか、社会保険なのか」「子どもは何歳なのか」によって基準が変わります。
「あといくらまで働いて大丈夫なのか」「扶養を外れて働いた方が世帯全体では得なのか」と迷われる場合は、税金・社会保険料を含めた世帯全体の手取り額で判断することをおすすめします。
参考資料・出典
本記事は、2026年9月時点で公表されている公的機関の情報を確認し、制度内容を当事務所が独自に整理・解説したものです。
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 国税庁「パート収入はいくらまで所得税がかからないか」
- 国税庁「配偶者控除・配偶者特別控除」
- 国税庁「扶養控除」
- 国税庁「特定親族特別控除」
- 厚生労働省「年収の壁への対応」
- 日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件」
※本記事は一般的な制度の解説を目的としています。実際の税額や社会保険の加入・扶養認定は、本人・扶養者の所得状況、年齢、勤務条件、勤務先の規模、加入している健康保険などによって異なる場合があります。
当事務所は、単なる申告作業にとどまらず、節税・相続・保険の見直しから、売上アップや経費削減に至るまで、お客様の利益を最大化する「次の一手」を能動的にご提案します。
お金に関するあらゆるお悩みを、ぜひ【超提案型】のプロにご相談ください。
一ノ瀬公認会計士・税理士事務所
【超提案型】公認会計士・税理士 一ノ瀨 聡
この記事は役に立ちましたか?
もし参考になりましたら、下記のボタンで教えてください。



